收入一年涨 1252%,却亏掉 10 亿:英伟达掏钱让客户买自己的芯片
9 月 18 日,一家伦敦公司向美国 SEC 递交了上市申请。招股书里有组数字很扎眼:上半年收入 1.406 亿美元,比去年同期涨了 1252%;同期净亏损 10.2 亿美元,是收入的七倍多(Business Standard)。
这家公司叫 Nscale。它两年前还在挖比特币。
一家「英版甲骨文」的身世
Nscale 2024 年从澳大利亚可再生能源公司 Arkon Energy 分拆出来,母公司的主业是用可再生电力挖矿。分拆之后它掉头去做 AI 数据中心,如今在 14 个区域运营,电力管线超过 10GW,员工约 450 人。
它的客户名单里有 OpenAI 和 Anthropic,合作伙伴里有微软和英伟达,董事会里坐着 Meta 前高管雪莉·桑德伯格和尼克·克莱格。今年 3 月它在一轮融资里估值 146 亿美元,这次上市瞄准的是约 300 亿美元——消息人士给出的上限是 350 亿(财联社)。
增长是真的,亏损也是真的
招股书披露的合同总价值(total contracted value)超过 1034 亿美元,而两年半前这个数字是 1 亿。其中最大一笔来自 Anthropic:8 月签下 450 亿美元,租它在西弗吉尼亚州的园区算力。
但把招股书翻到收入那一页,故事的另一面就露出来了。上半年 1.406 亿美元收入里,52% 来自单一客户;净亏损从去年同期的 3.689 亿扩大到 10.2 亿。数据中心是典型的前置投入生意:机房、电力、GPU 要先砸下去,收入几年后才陆续进来。
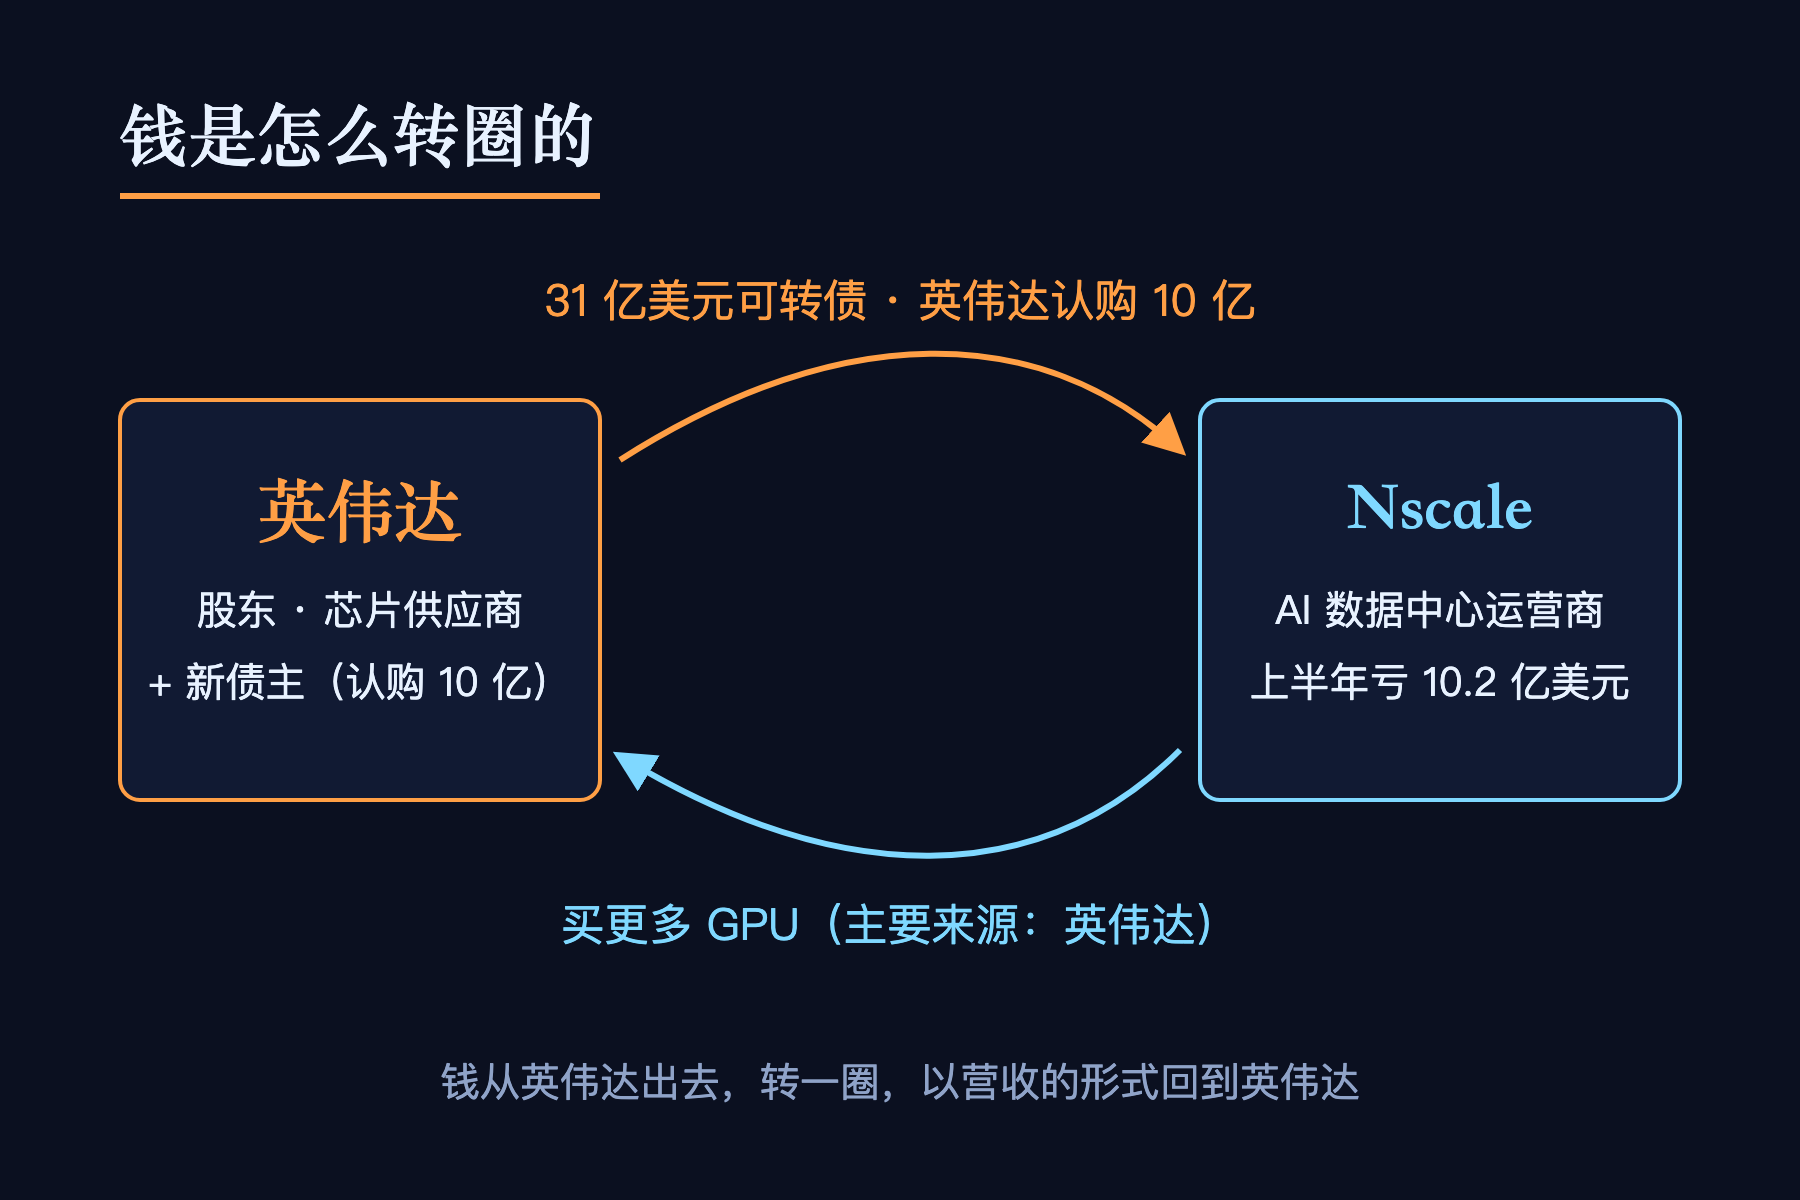
这也是为什么它需要不断融资。本周它发行了 31 亿美元可转债,英伟达认购了其中的 10 亿(Financial News)。
钱绕了一圈
这里有个细节值得停下来看:英伟达既是 Nscale 的股东(持股超过 5%,无投票权),是它的芯片供应商,现在又成了它的债主。Nscale 拿到这 31 亿美元之后要干什么?买更多 GPU,而 GPU 的主要来源就是英伟达。
钱从英伟达出去,转一圈,以营收的形式回到英伟达。
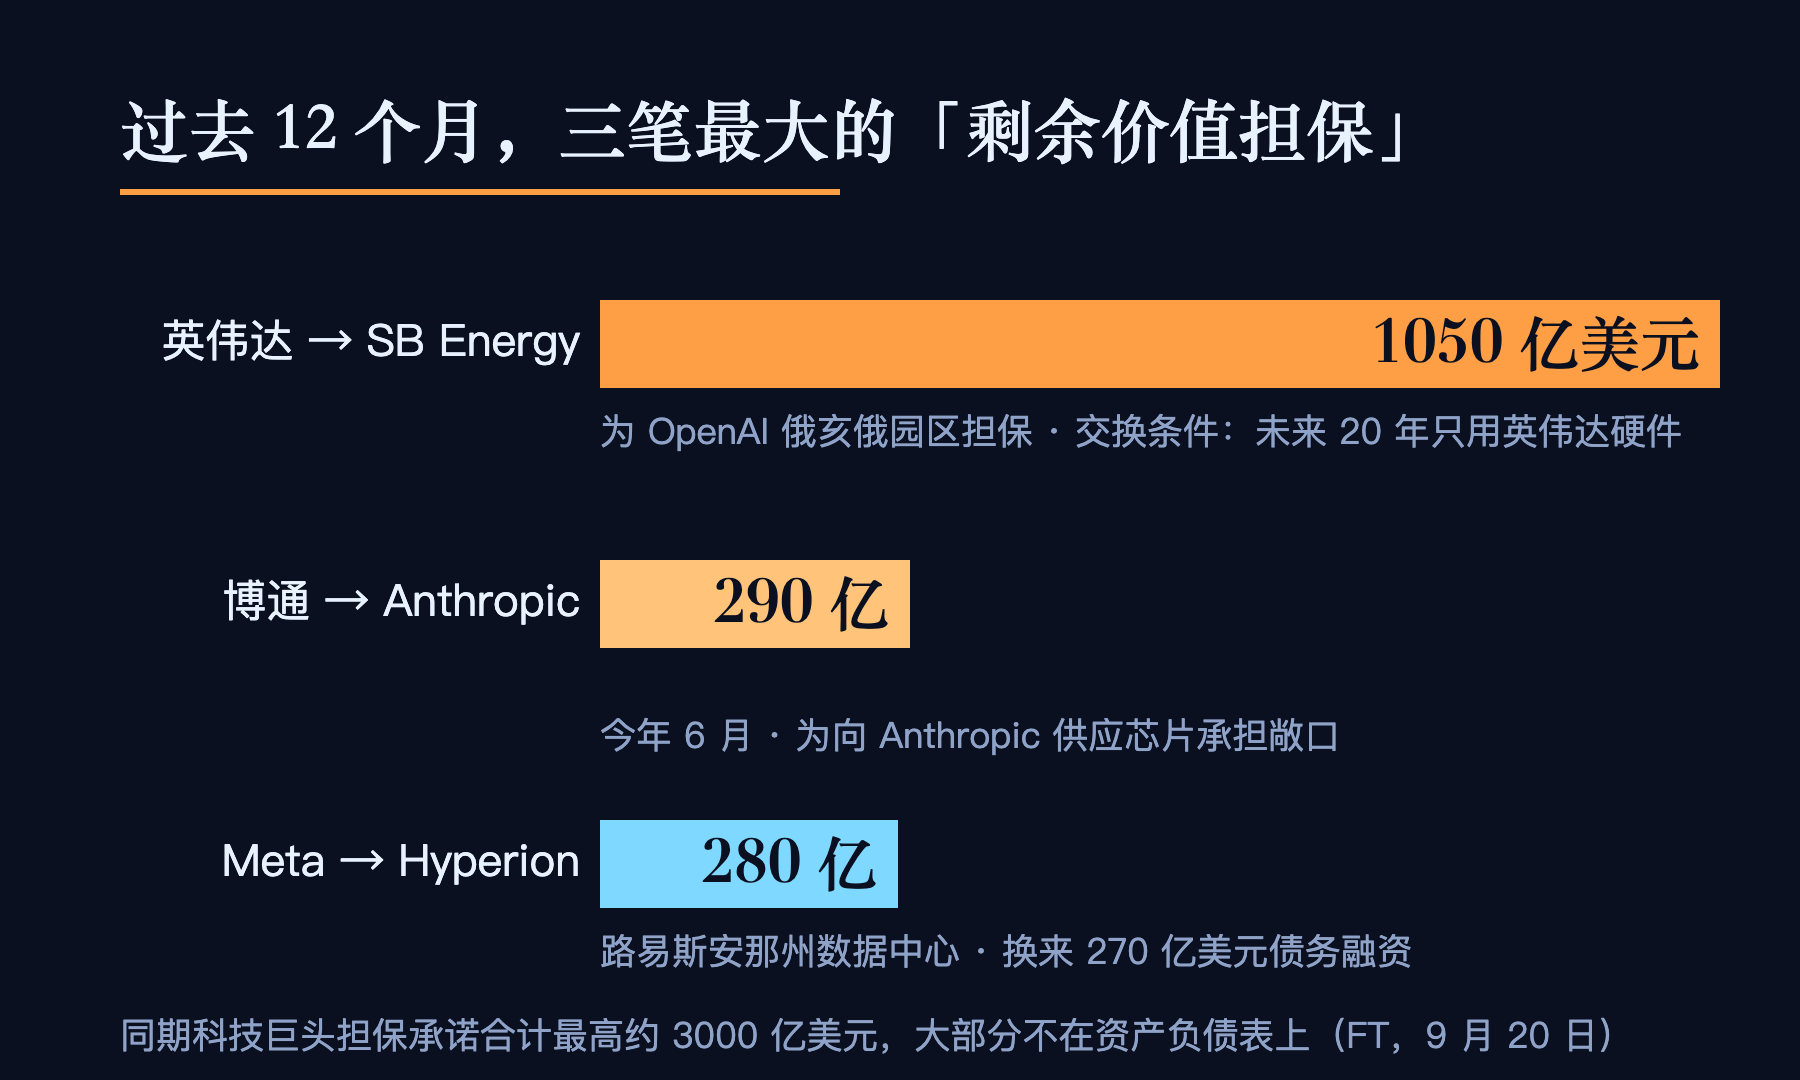
这不是 Nscale 独有的结构。9 月 20 日《金融时报》的统计显示,过去 12 个月,科技巨头为 AI 数据中心和芯片项目提供的担保承诺最高约 3000 亿美元,其中大部分没有作为负债计入它们自己的资产负债表(凤凰网财经转述 FT)。
具体到大单:英伟达为软银旗下 SB Energy 提供了 1050 亿美元担保,后者正在俄亥俄州为 OpenAI 建设数据中心园区,交换条件是这个园区未来 20 年只用英伟达硬件;博通今年 6 月为向 Anthropic 供应芯片承担了约 290 亿美元敞口;Meta 为路易斯安那州的 Hyperion 项目提供 280 亿美元「剩余价值担保」,帮项目筹到 270 亿美元债务,而 Meta 自己账面上只留下很有限的直接负担。
表外不等于没有
所谓剩余价值担保,本质是科技公司不出面借钱,而是给资产的未来最低价值背书:如果这些芯片或机房将来卖不出约定的价,差额由担保方补。项目公司(SPV)去发债,钱算在 SPV 头上。
因为有 Meta、英伟达、博通这样的名字背书,银行的顾虑小了很多。带这类担保的项目,融资利率通常只比担保方自己的债券高 100 到 150 个基点。
摩根士丹利统计,7 家大型云计算和芯片企业的各类表外承诺与信用支持加起来已经超过 3.1 万亿美元。
风险被挪到了表外,但没有消失。标普全球基础设施研究的做法是先对资产做压力情景估值,再拿它和担保水平比——如果担保价明显高于压力下的预估售价,差额就可能被计入企业调整后的负债。该部门负责人 Pierre Georges 说,他见过的交易里,压力情景下资产价值与债务之间最大的缺口约为 25%:一笔 200 亿美元的交易,相当于可能要往担保方的杠杆指标里再塞 50 亿(FT)。
我们该怎么看
先说清楚:这套结构不是骗局,也不需要是。数据中心确实在建,GPU 确实在运转,合同确实签了字。担保只有在 AI 需求不及预期、算力过剩、或者今天的芯片贬值太快时才会真正咬人——而这件事现在没人能下结论。
但有几个指标可以自己盯着:
A. 看单一客户集中度会不会下降。Nscale 的 52% 来自一个客户,这个客户只要放缓一次,报表就抖一次。
B. 看评级机构怎么调。标普已经开始把部分担保风险重新算进杠杆评估,这是比任何评论都实在的信号。
C. 看融资成本。现在担保项目只比担保方自身债券高 100–150 个基点,这个价差一旦走阔,说明出钱的人开始重新定价风险了。
说到底,AI 这轮扩建的账单最终要有人付。现在的问题是,这张账单被切成很多份,分散在未来的年份里,分散在很多张表之外。
钱绕了一圈回到原点,不等于这一圈没发生过。它只是让「这笔生意到底赚不赚钱」这个问题,晚几年才被回答。
今天就聊到这。有收获点个「赞」,想接着看就点个关注。