手机出货量创 14 年新低,零售价却涨了 20%,这笔账算下来:厂商其实没打算多卖
Counterpoint Research 10 月 12 日发布初步监测数据:2026 年三季度全球智能手机出货量同比下滑 20%,是 2012 年以来最差的三季度。这已经是连续第二个季度承受存储危机的全面冲击。
原因链条不复杂:DRAM 和 NAND 闪存价格持续上涨,物料清单(BOM)成本被急剧推高,供应短缺加深,厂商出货节奏被打乱。存储芯片是手机里除了芯片组之外最贵的元器件之一,这一轮又是整机成本里涨价最猛的一块。而存储大厂这几年把产能优先切给了利润更厚的 AI 服务器和企业级订单,手机厂排队拿货,排队就得接受涨价——这个供给结构短期改不了。
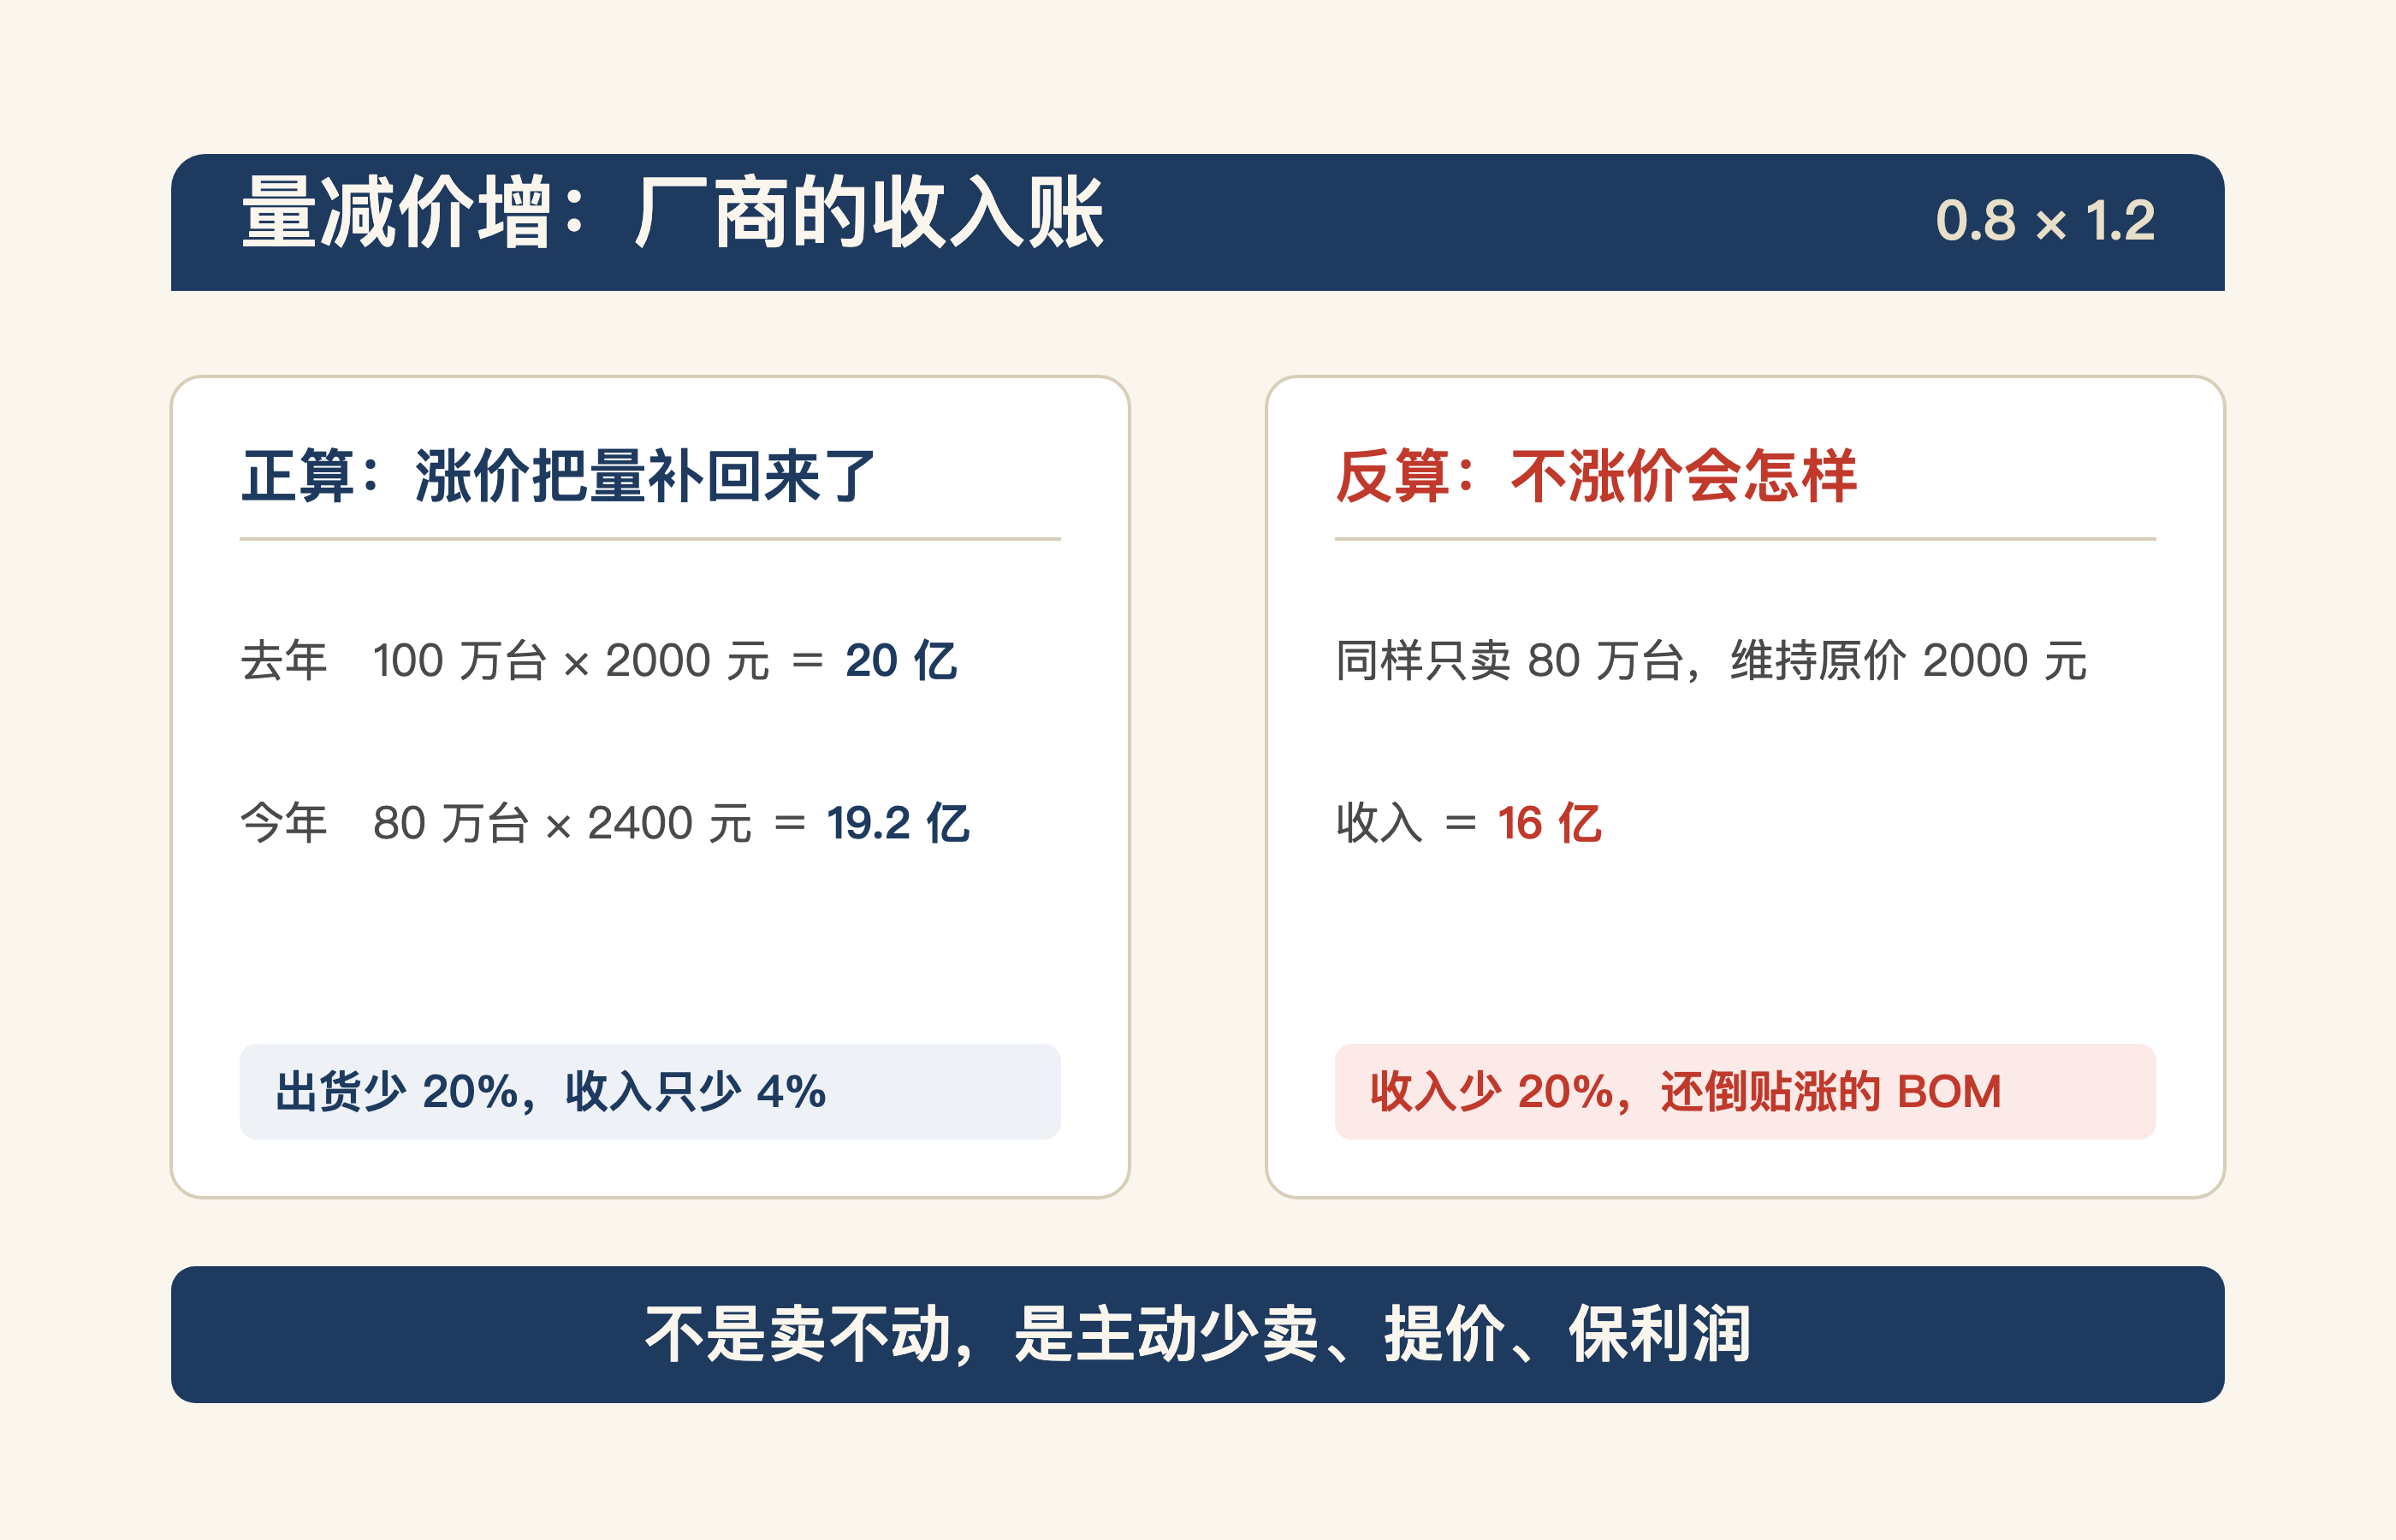
一道 0.8 × 1.2 的算术题
数字面上很拧巴:出货量同比降 20%,但据证券时报报道,2026 年以来全球智能手机零售价已上涨 20%。量跌价升,厂商到底是亏是赚?
拿一个虚拟例子正算一遍:假设去年某厂商一季度卖 100 万台、均价 2000 元,收入 20 亿;今年只卖出 80 万台,均价涨到 2400 元,收入 19.2 亿——只少了 4%。少卖五分之一的货,收入几乎没掉。
再反算一遍:如果厂商硬扛成本不涨价、维持原价卖 80 万台,收入只剩 16 亿,直接少两成,而 BOM 还在涨,卖一台亏一台。
所以结论是:这不是「卖不动了」,而是厂商在主动做取舍——少卖、提价、保利润。Counterpoint 高级分析师 Shilpi Jain 的说法印证了这一点:厂商正在调整产品组合、定价和市场策略以保障盈利,澎湃新闻援引其观点称,大众市场承压,高端需求反而保持韧性。
份额榜也验证了这个策略
据每日经济新闻汇总:三星以 23% 份额稳居第一,出货量只降 3%,靠高端化和 Z Fold8 折叠屏稳住基本盘;苹果份额首次在三季度突破 20%、达到 22%,虽然出货量同比下滑,但缺的只是入门款 iPhone 18,Pro 系列在中国和印度卖得比前代还好;小米份额 12%,同样在收缩低价段、抬均价。
掉得最狠的是 OPPO 和 vivo——出货量降幅超过 20%,份额分别退到 9% 和 8%。两家的应对也是同一招:给入门和中端产品线普遍提价。
份额榜读下来,规律很整齐:谁的高端产品线厚,谁就敢砍低价机;谁压在价格敏感段,谁的压力就大。
对普通人的三个实际影响
换机别急,价格短期内回不去。 存储产能被 AI 侧锁定的局面短期难解,指望「再等等就降价」大概率落空。
翻新机市场会热起来。 Counterpoint 观察到消费者持机时间变长、越来越考虑翻新机——官方认证翻新渠道的性价比正在拉开差距。
容量版本差价更值得算。 大容量闪存涨价最凶,同一机型 256G 和 512G 的差价会被拉大。算法很简单:拿差价除以容量差,得出每 GB 溢价,再和自己旧机的容量使用量对照——实际只用到 300G 出头的话,高配版那部分钱等于替厂商分摊存储成本。
这份初步数据是「量减价增」的一次极限压力测试。手机行业上一次这么冷还是 2012 年,但这一次和当年不同:2012 年是需求见顶后的自然回落,这一次是成本端被 AI 挤压下的主动收缩——厂商手里捏着的不是甩卖按钮,是提价按钮。存储产能一天不松动,这个结构就一天不会翻回去。
这篇就到这,有用的话点个「赞」,新朋友关注一下不迷路。