微信支付新协议今天生效:谣言别转了,真正要动手的是这 4 件事
今天(10 月 12 日),财付通 9 月 11 日公告的新版《微信支付服务协议》正式生效。过去一个月,家族群里大概没少流传「零钱不能转账」「转账超 5000 冻结账户」「个人收款码全面停用」。先把结论放在最前面:这些都是谣言,基础付款、转账、红包一项都没停。真正变了的是付款页面里几处规则,生效日花五分钟核对一遍,比转发十条谣言都有用。
先说没变的
零钱转账、扫码买菜、发红包照常;个人收款码也没有作废,亲友往来、偶尔转手闲置继续用(腾讯网对收款码传言的核实)。传得最凶的「转账超 5000 就冻结」,是把不同场景下的老规则剪在一起吓人——今日头条上一篇协议解读逐条比对过,微信支付风控看的是交易行为特征,不是单笔金额。正常给学校转学费、给家人转房租,一次转完、备注写清用途,比拆成五笔四千多更稳妥;刻意拆单绕开监测,反而是风控模型重点盯的动作。
真正改了的三处
一是扣款顺序。新版协议把「优先支付方式」改成了优先扣款渠道,并把规则写实:你排第一位的渠道只是优先推荐,余额不够、银行通道维护或交易不支持时,系统会自动切到下一个渠道完成付款,零钱通也纳入了可选渠道(网易科技的逐条拆解)。很多人月底才发现「明明设了零钱优先,怎么扣了银行卡」,原因就在这里。
二是实名核验。身份证过期、实名资料不全的账户,平台有权限制部分支付功能——注意是限制而不是封号,按页面提示补传证件就能恢复,零钱和绑卡都不会被直接冻结。
三是风控提示。前面那篇解读里提到,系统识别到交易存在风险时,转账页面会先弹出风险确认框,手动确认才能继续转账。
4 件现在就能做的事
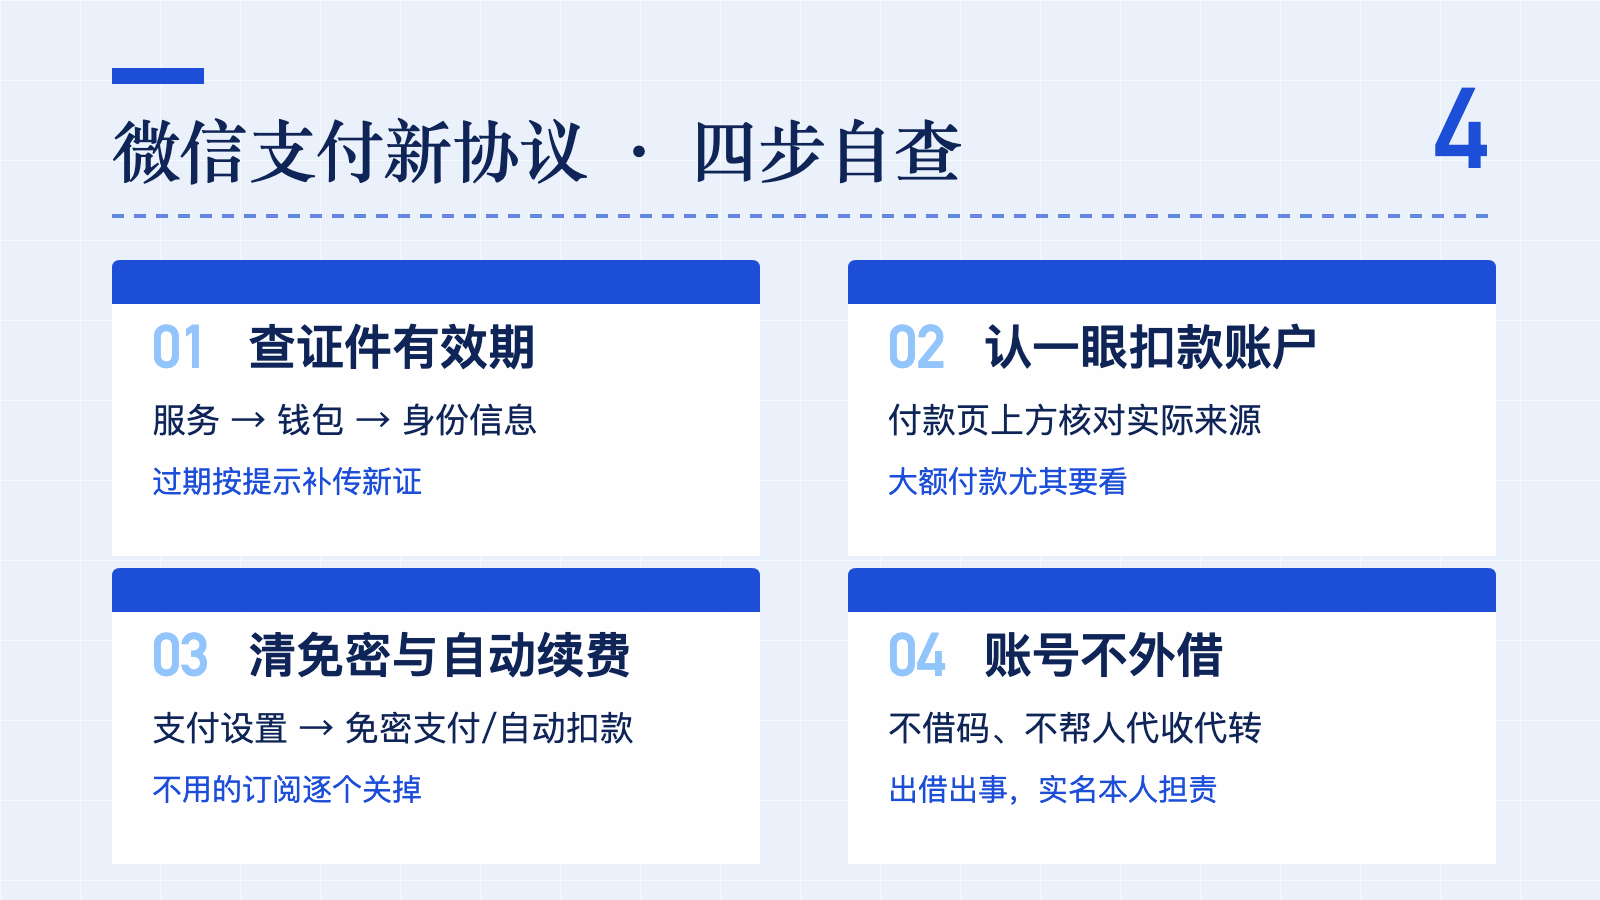
- 查证件有效期:我 → 服务 → 钱包 → 身份信息,核对证件是否过期,过期就按提示上传新证。这步最容易被忽略,也最耽误事——结账时突然弹核验,比什么都尴尬。
- 认一眼扣款账户:输密码之前扫一眼付款页上方标注的实际扣款来源,大额付款尤其要看,别等月底对账才发现扣错了地方。
- 清免密与自动续费:我 → 服务 → 钱包 → 支付设置 → 免密支付/自动扣款,把不再用的会员、订阅逐个关掉。新协议明确每笔代扣都需用户主动授权、随时可解约,但平台不会替你按这个按钮。
- 账号不外借、钱不代收:把收款码或账号借给别人「过账」,一旦对方资金来路不明,首当其冲被限制的就是实名本人;帮陌生人代收代转同理。
协议把规则写细,只是把责任分清楚;账单上那一眼,还得你自己看。
你的微信里现在还挂着几项免密代扣?
- A. 早清干净了,只留一两个常用订阅
- B. 关了又开,续费从来想不起来关
- C. 从不开免密,输密码才有安全感
看完了?点个「赞」让我知道;还没关注的,点个关注就是最大的支持。